Pred pár rokmi som tu uverejnil graf Mzdy, nehnuteľnosti a splátka hypotéky. Dnes sa k nemu vraciam s čerstvými číslami, pretože príbeh, ktorý vtedy len naznačoval, sa medzičasom dopovedal. A nie je to príbeh s dobrým koncom.
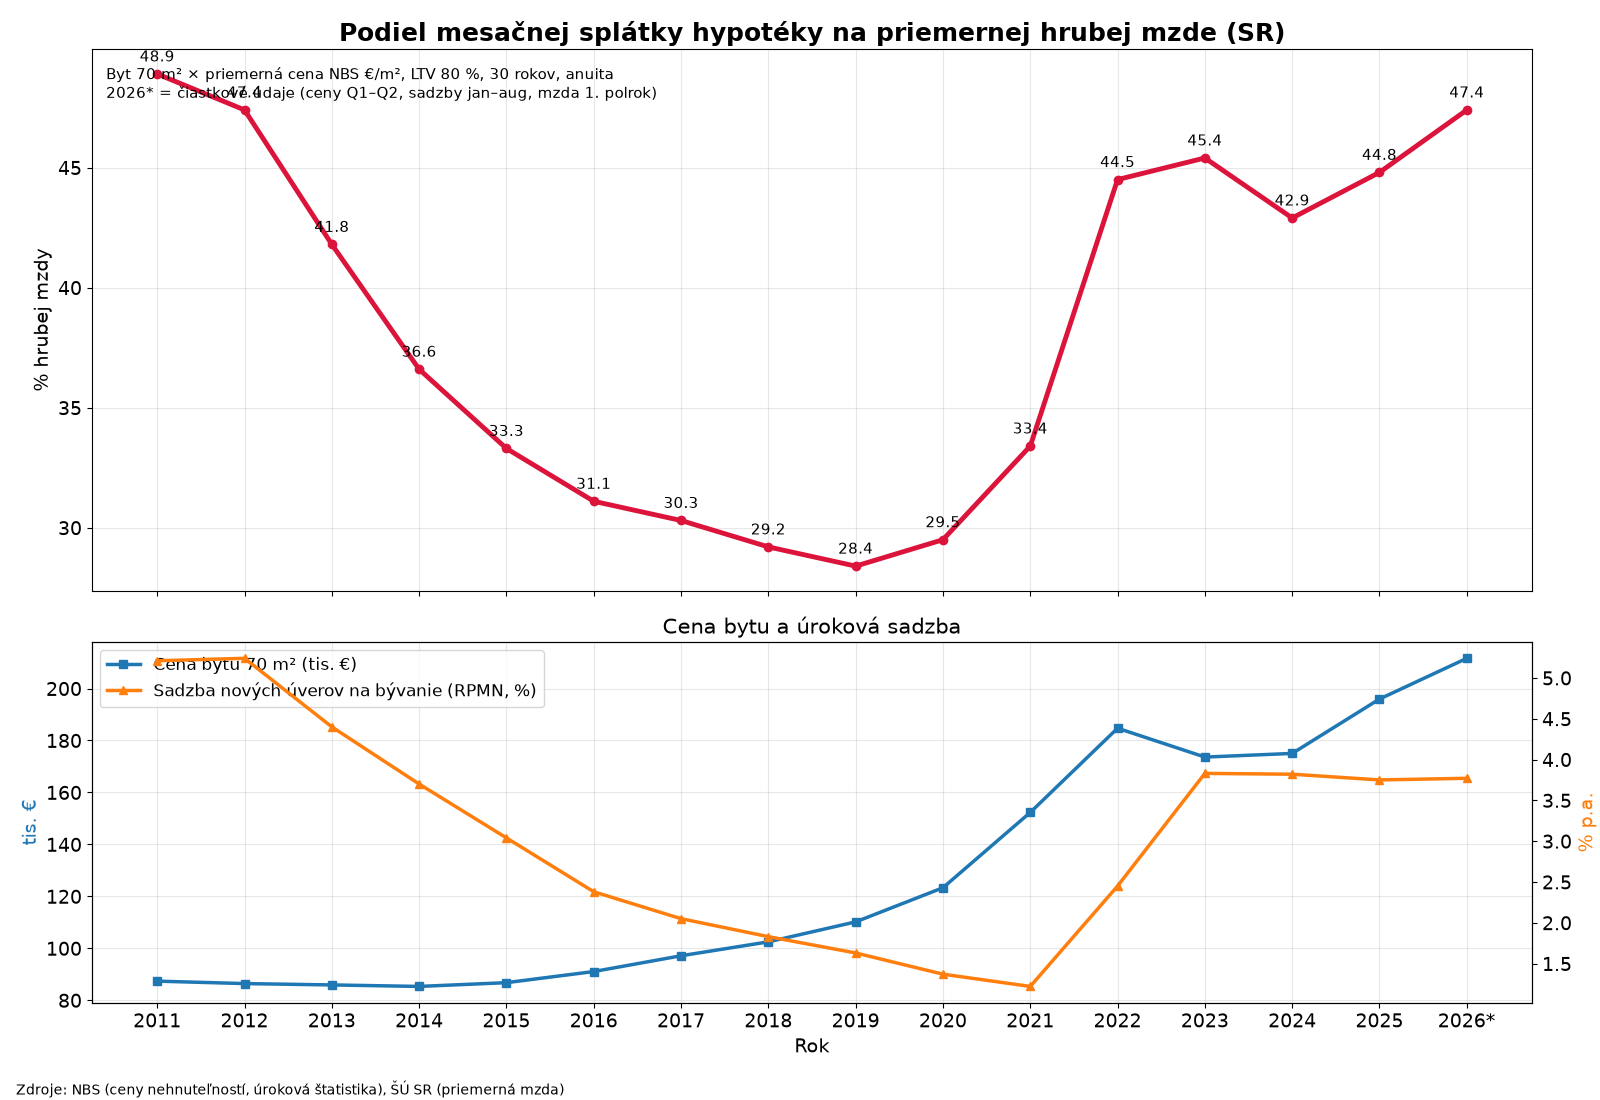
Spravil som si jednoduchý výpočet. Zobral som priemernú cenu bytu za meter štvorcový na Slovensku podľa Národnej banky Slovenska, vynásobil ju 70 metrami, predpokladal hypotéku na 80 percent ceny so splatnosťou 30 rokov a použil priemernú úrokovú sadzbu nových úverov na bývanie, tiež podľa NBS. Výslednú mesačnú splátku som porovnal s priemernou hrubou mzdou podľa Štatistického úradu SR.
Keď ceny rástli a bývanie aj tak zlacňovalo
V roku 2011 stál priemerný byt so 70 metrami okolo 87 400 eur. Úrok bol 5,2 percenta a splátka by zhltla zhruba 49 percent priemernej hrubej mzdy. V roku 2019 už ten istý byt stál vyše 110 000 eur, teda o štvrtinu viac. Lenže úrok medzitým spadol na 1,6 percenta, a tak splátka klesla na približne 28 percent mzdy. Byt zdražel, a predsa sa zdal dostupnejší než kedykoľvek predtým.
Ľudia to tak aj prežívali. Banky ponúkali hypotéky takmer zadarmo, susedia kupovali, developeri stavali a každý, kto váhal, počúval, že ceny len rastú. Kto nekúpi dnes, zajtra zaplatí viac. A naozaj platil viac. Lenže nie preto, že by byty boli zrazu hodnotnejšie, ale preto, že peniaze boli lacnejšie.
Odkiaľ sa vzali lacné peniaze
Úroková sadzba nie je hocijaké číslo. Na slobodnom trhu by vyjadrovala, koľko sú ľudia ochotní si odložiť a koľko si chcú požičať. Je to cena času. Keď ju však centrálna banka roky tlačí k nule a skupuje dlhopisy, prestáva hovoriť pravdu. Podnikatelia, developeri aj rodiny dostávajú signál, že úspor je dosť a dlhodobé projekty sa oplatia. V skutočnosti tie úspory neexistujú.
Rakúska škola tomu hovorí chybné investície. Kapitál putuje tam, kam by pri poctivom úroku nikdy nešiel. Stavajú sa projekty, ktoré dávajú zmysel len pri jednopercentnej hypotéke. Kupujú sa byty ako investícia, nie na bývanie. Ceny sa nafukujú nie dopytom po streche nad hlavou, ale prílivom nových úverov.
A potom je tu Cantillonov efekt. Nové peniaze sa nerozlejú rovnomerne. Najprv sa dostanú k tým, ktorí sú pri zdroji: k bankám, veľkým investorom, k tým, čo už majetok majú a môžu si naň požičať. Tí kupujú za staré ceny. Mladá rodina, ktorá prichádza na rad neskôr, už kupuje za ceny, ktoré tie nové peniaze vyhnali hore. Lacné peniaze teda nikomu nedali bývanie zadarmo. Bohatstvo len potichu presunuli od tých, ktorí nič nemali, k tým, ktorí už niečo mali.
Keď sa karta obrátila
V roku 2021 dosiahla priemerná sadzba dno okolo 1,2 percenta a ceny bytov vyleteli o takmer štvrtinu za jediný rok. Potom prišla inflácia, ktorú centrálne banky dlho označovali za dočasnú, a ECB musela zdvihnúť sadzby. V roku 2022 sa priemerná sadzba hypoték zdvojnásobila na 2,45 percenta, v roku 2023 vystúpila na 3,8 percenta.
Ceny však dole takmer nešli. Po miernom poklese v roku 2023 znova rastú a v prvom polroku 2026 je priemer okolo 3 020 eur za meter. Byt so 70 metrami tak vychádza na 211 600 eur. Pri dnešnom úroku okolo 3,8 percenta je splátka zhruba 786 eur, teda asi 47 percent priemernej hrubej mzdy. To je takmer presne tam, kde sme boli v roku 2011, len s tým rozdielom, že dnes si človek požičiava dvaapolkrát viac peňazí a bude ich splácať pri vyšších cenách všetkého ostatného.
Inak povedané: kým v rokoch 2015 až 2021 ceny rástli, ale úrok ich prikrýval, od roku 2022 nás tlačia obe veci naraz. Drahý byt aj drahý úver.
Ilúzia, ktorá stála veľa
Najviac ma na tom mrzí, že celé desaťročie sme žili v ilúzii. Politici aj bankári sa chválili, že hypotéky sú dostupné. Boli, ale len na papieri a len dovtedy, kým úrok zostal umelo nízko. Kto si vtedy vzal úver s krátkou fixáciou, dnes refinancuje za oveľa viac. Kto nekúpil, pozerá na ceny, ktoré sa od mzdy úplne odtrhli. A nové generácie dostali odkaz, že vlastné bývanie je luxus.
Nie je to zlyhanie trhu. Je to dôsledok toho, že sme cenu peňazí nechali určovať úradníkom namiesto ľuďom, ktorí šetria a požičiavajú si. Umelo lacný úver nikdy nie je darček. Je to pôžička z budúcnosti a tá budúcnosť práve prišla vybrať účet.
Ak niečo z toho plynie, tak to, že skutočná dostupnosť bývania nevznikne ďalšími dotáciami ani novými vlnami lacných peňazí. Vznikne, keď budú ceny aj úroky opäť hovoriť pravdu: keď sa bude stavať podľa toho, čo ľudia naozaj potrebujú, a keď sa úspory znovu oplatia. Bude to bolieť. Ale menej, než keby sme ten istý omyl zopakovali znova.
Zdroje: NBS (priemerná cena nehnuteľností na bývanie za m², úroková štatistika nových úverov na bývanie), ŠÚ SR (priemerná mesačná hrubá mzda). Údaje za rok 2026 sú čiastkové. Výpočet: byt 70 m², úver 80 % ceny, 30 rokov, anuitná splátka.
Titulná foto: Jorge Franganillo, CC BY 2.0, via Wikimedia Commons
